


สวัสดีค่ะพี่ๆ น้องๆ พนักงานทุกคน ????✨
ตามที่ HR ได้เล่าให้ฟังใน EP.1 เกี่ยวกับ "กองทุนสงเคราะห์ลูกจ้าง (EWF)" กันไปแล้ว วันนี้เรามาต่อกันที่ EP.2: รู้ก่อนจ่าย! เรื่องที่หลายคนอยากรู้แน่นอนว่า "ต้องจ่ายเท่าไหร่? บริษัทสมทบให้อย่างไร? และหักอย่างไร?"
สรุปประเด็นสำคัญใน EP.2:
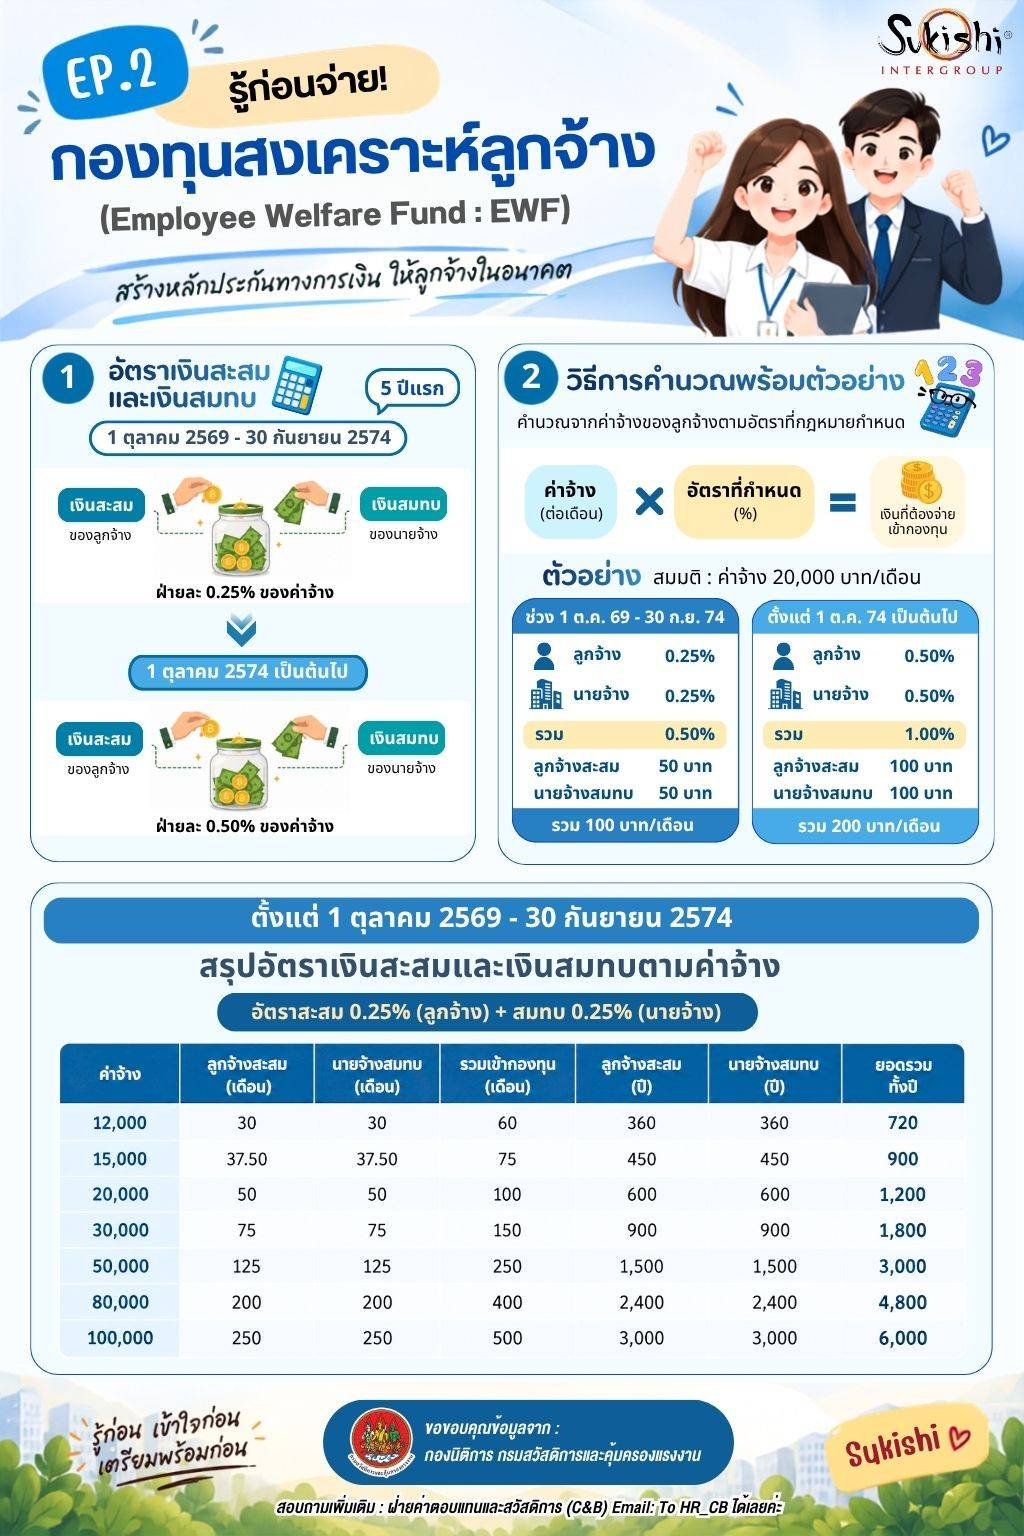
1️⃣ อัตราเงินสะสมและเงินสมทบ (แบ่งเป็น 2 ช่วง)
• 5 ปีแรก (1 ต.ค. 2569 - 30 ก.ย. 2574): หักเงินสะสมลูกจ้าง 0.25% + นายจ้างสมทบให้อีก 0.25% (รวมเป็น 0.50% ต่อเดือน)
• ตั้งแต่ 1 ต.ค. 2574 เป็นต้นไป: หักเงินสะสมลูกจ้าง 0.50% + นายจ้างสมทบให้อีก 0.50% (รวมเป็น 1.00% ต่อเดือน)
2️⃣ ตัวอย่างการคำนวณง่ายๆ (ช่วง 5 ปีแรก)
• หากเงินเดือน 20,000 บาท/เดือน
• ลูกจ้างสะสม 50 บาท + นายจ้างสมทบ 50 บาท = รวมเข้ากองทุน 100 บาท/เดือน (หรือ 1,200 บาท/ปี)
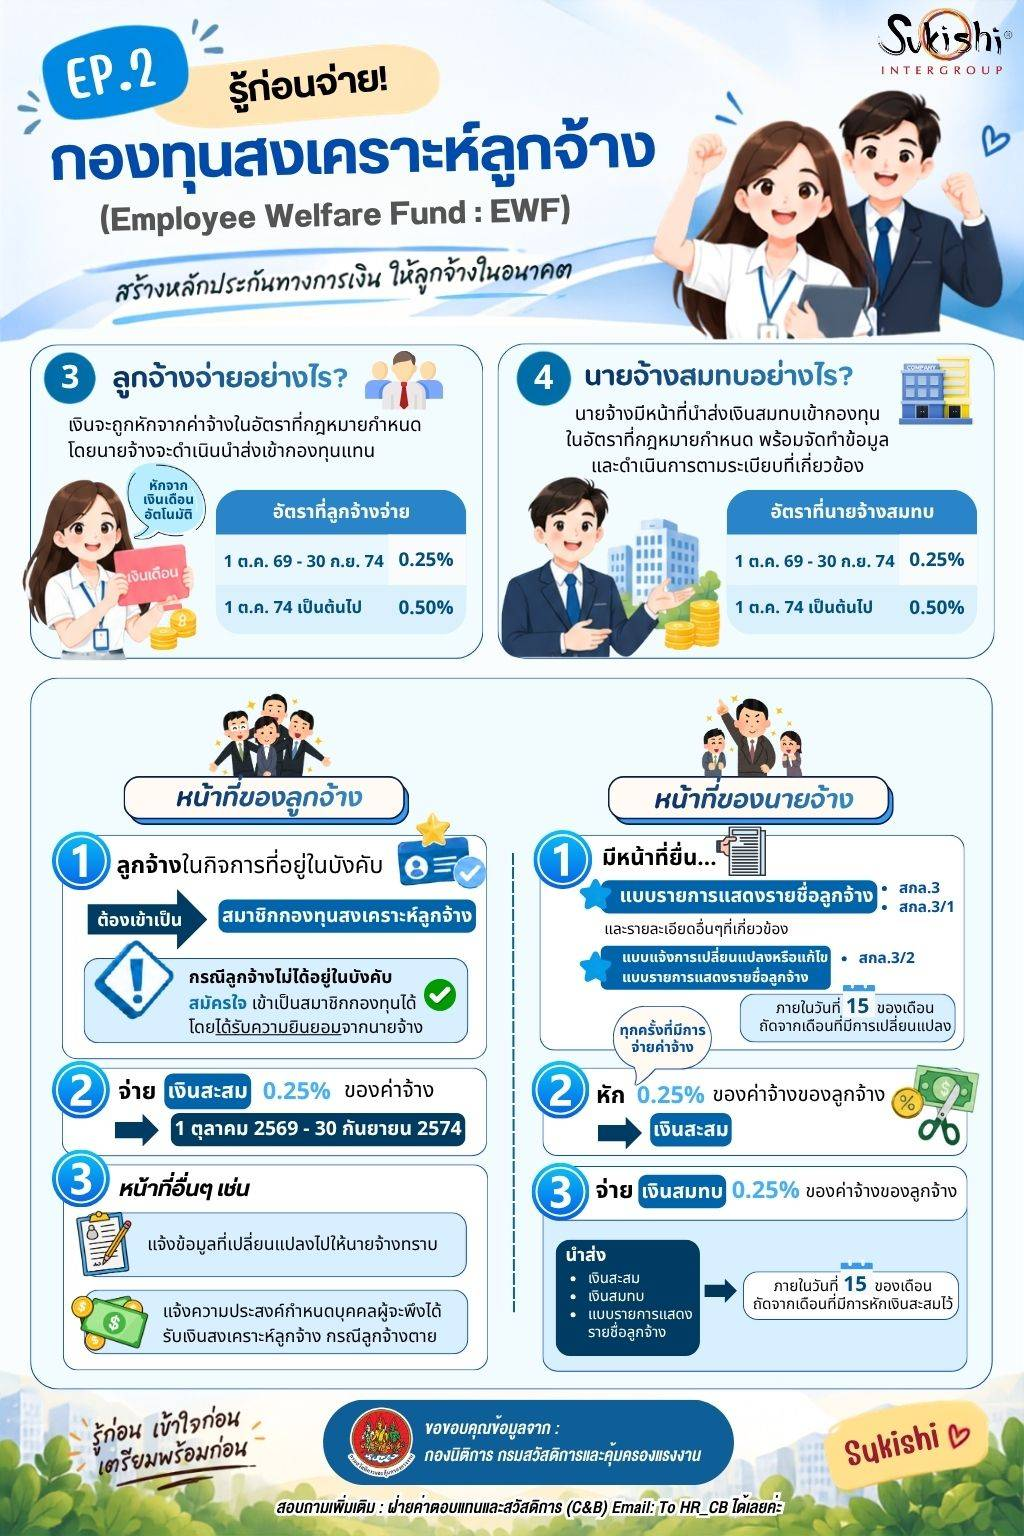
3️⃣ วิธีการนำส่งเงิน
• เงินสะสมจะถูกหักจากค่าจ้างประจำเดือนโดยอัตโนมัติ โดยนายจ้างจะเป็นผู้ดำเนินการนำส่งเข้ากองทุนพร้อมเงินสมทบของบริษัทภายในวันที่ 15 ของเดือนถัดไป
รายละเอียดตารางเปรียบเทียบตามฐานเงินเดือนและหน้าที่ของลูกจ้าง/นายจ้าง สามารถดูได้จากอินโฟกราฟิกที่แนบมาได้เลยค่ะ